Planeje a compra do imóvel, do carro ou da moto em Itupeva com consórcio: parcelas definidas, sem juros e assessoria do início ao fim.
Resposta em até 5 min via WhatsApp
Com aproximadamente 75.776 habitantes (estimativa IBGE 2026), Itupeva tem gente de todo perfil buscando imóvel ou veículo. O consórcio atende todos, sem juros bancários.
Em uma cidade média como Itupeva, a carta de crédito atende desde o primeiro carro até a construção da casa, sempre sem juros.
Você paga parcelas mensais, participa das assembleias e, quando é contemplado por sorteio ou lance, recebe a carta de crédito para comprar o bem em Itupeva ou na região.
No consórcio você não paga juros: o custo é a taxa de administração, diluída nas parcelas, e o fundo de reserva do grupo.
Veja o caminho completo, do primeiro contato à compra do bem.
Você fala com nosso consultor pelo WhatsApp e recebe simulação personalizada para o seu objetivo em Itupeva.
Com o plano definido, você envia os documentos e passa a pagar as parcelas, sem juros.
Você pode ser contemplado por sorteio ou dar lance (livre, fixo, embutido ou FGTS).
A carta de crédito é sua: escolha o imóvel ou veículo em Itupeva ou região.
Soluções planejadas com flexibilidade de prazos e assessoria consultiva em todas as etapas.
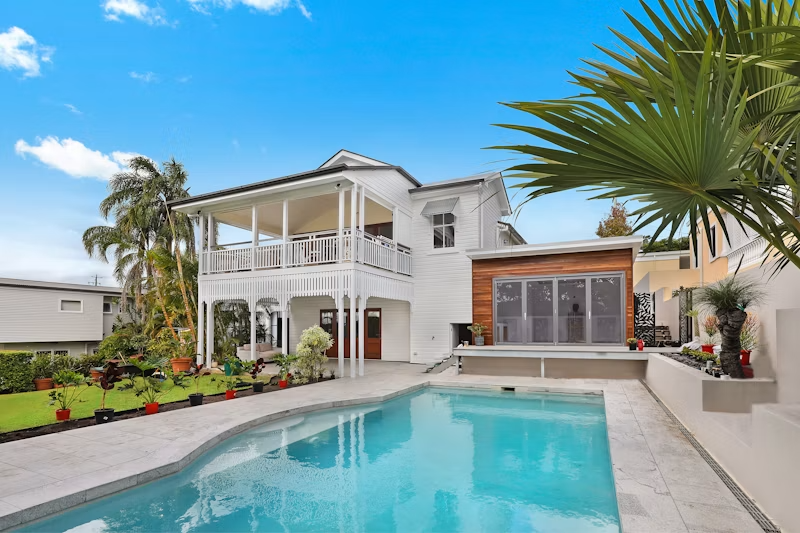
Use a carta para comprar, construir ou reformar seu imóvel em Itupeva, com parcelas planejadas.
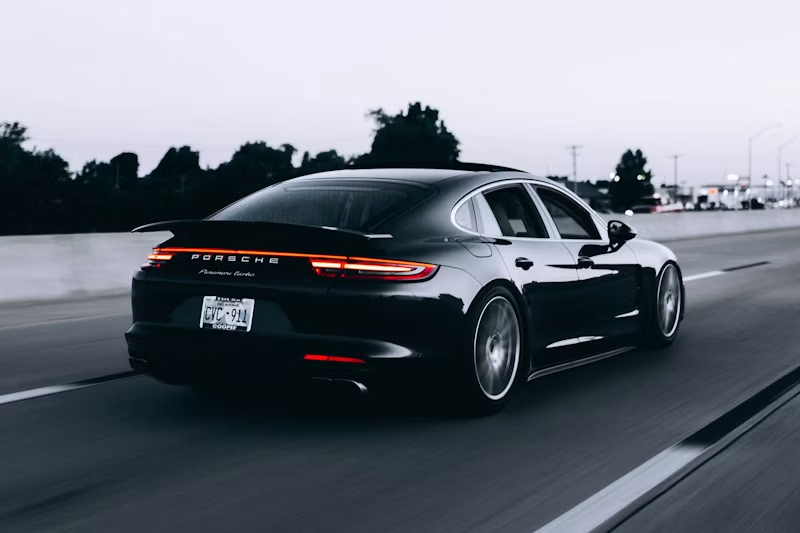
Carro novo ou seminovo comprado à vista com a carta de crédito, em Itupeva ou na região.
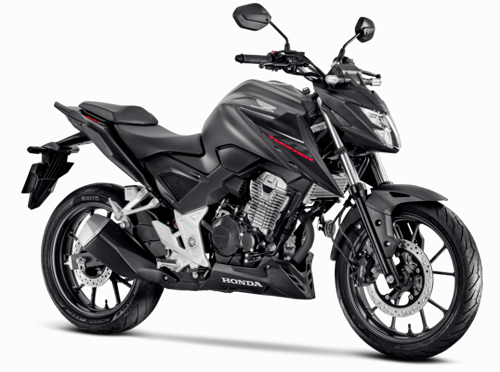
Ideal para transporte profissional, entregas, mobilidade urbana ou lazer. Conquiste sua moto nova com parcelas acessíveis.
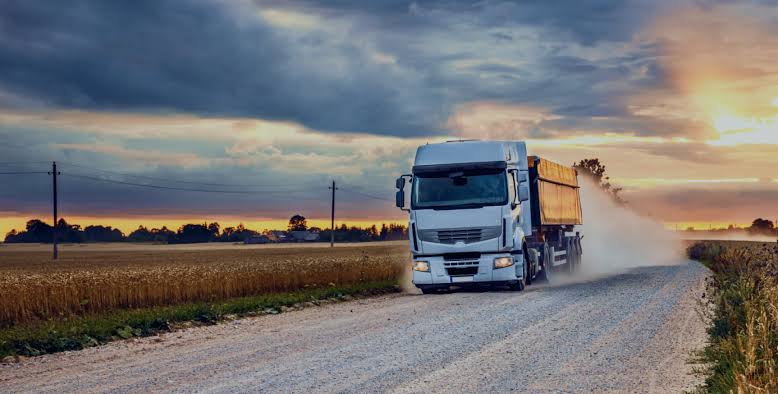
Caminhão, trator, ônibus ou implemento agrícola para quem trabalha com frota ou no campo.
"Fechei meu consórcio imobiliário em 15 minutos pelo WhatsApp. Atendimento consultivo de verdade, sem enrolação."
"Consegui usar meu FGTS no lance e antecipei a contemplação. Comprei o carro que queria pagando muito menos."
"Sou produtor rural em Itupeva e precisava renovar o maquinário. O consultor entendeu minha realidade e montou um plano sob medida."
Existem duas formas de ser contemplado: por sorteio (mensal) ou por lance (você oferta um valor extra para antecipar).
Quando usar
Você já sabe exatamente quanto pode ofertar.
Como funciona
O valor é escolhido por você; vence quem ofertar mais, conforme as regras do grupo.
Exemplo prático
Carta de R$ 200.000 — você oferta R$ 40.000 (20%).
Quando usar
Você prefere regras claras.
Como funciona
O percentual é fixado pela administradora e quem aceitar disputa entre si.
Exemplo prático
Lance fixo de 25% da carta.
Quando usar
Você não tem dinheiro extra agora.
Como funciona
Usa parte do próprio crédito contratado. O valor é descontado da sua carta.
Exemplo prático
Carta de R$ 200.000 + 30% embutido = R$ 140.000 líquidos.
Quando usar
Você tem saldo de FGTS parado.
Como funciona
No consórcio de imóvel em Itupeva, o saldo do FGTS pode virar lance, completar a carta ou abater parcelas.
Exemplo prático
FGTS de R$ 15.000 usado como parte do lance.
Quando usar
Você tem uma reserva para combinar.
Como funciona
Recursos próprios mais embutido: oferta mais forte na assembleia.
Exemplo prático
R$ 10.000 + 20% embutido = oferta total de 25%.
Quando usar
Você já foi contemplado.
Como funciona
Após a contemplação, o lance pode reduzir o prazo ou o valor da parcela.
Exemplo prático
Quitar em 80 meses em vez de 120.
Fale com nosso consultor especialista e descubra a melhor estratégia para o seu objetivo.
Análise de Lances GrátisO consórcio em Itupeva possui duas formas de contemplação: sorteio e lance. Sorteios ocorrem em assembleias mensais onde todos concorrem por igual. Já no lance, você oferta um valor extra para antecipar.
Sim! Consorciados de Itupeva podem usar o saldo do FGTS em três situações: (1) para dar lances, (2) para complementar a carta ou (3) para amortizar parcelas.
Sim! Atendemos toda a cidade de Itupeva, zona urbana e rural, e também cidades próximas como Louveira, Vinhedo e Indaiatuba.
Não existe prazo fixo. Sorteios mensais dão chances a todos, mas quem dá lance tem mais chances de antecipar.
Geralmente: RG e CPF (ou CNH), comprovante de residência e comprovante de renda. Para empresas, também CNPJ e contrato social.
Muitas vezes, sim. A análise é feita pela administradora e é diferente da de um empréstimo bancário.
Fale agora com um consultor especialista. Resposta em até 5 minutos.
Falar com EspecialistaSeg. a Sex. 08h-18h · Sáb. 09h-12h