Planeje a compra do imóvel, do carro ou da moto em São Paulo com consórcio: parcelas definidas, sem juros e assessoria do início ao fim.
Resposta em até 5 min via WhatsApp
São cerca de 11.911.337 moradores em São Paulo (IBGE 2026), e qualquer um deles pode entrar em um grupo de consórcio e usar a carta de crédito para comprar à vista.
Em São Paulo, o consórcio permite planejar agora e escolher o bem só quando a carta for liberada, sem juros de financiamento.
O consórcio sem juros troca os juros do banco por planejamento: a parcela é definida desde o início e a contemplação acontece por sorteio ou lance.
Com a carta de crédito, quem mora em São Paulo compra o bem à vista e negocia melhores condições.
São quatro etapas, da simulação até a carta de crédito na mão.
Você fala com nosso consultor pelo WhatsApp e recebe simulação personalizada para o seu objetivo em São Paulo.
Escolhe o plano ideal, envia a documentação e começa a pagar parcelas mensais sem juros.
A contemplação sai por sorteio ou por lance, que pode ser livre, fixo, embutido ou com FGTS.
Contemplado, você usa a carta de crédito para comprar à vista em São Paulo ou em cidades próximas.
Imóvel, carro, moto ou pesados: cada modalidade tem prazos e valores próprios.
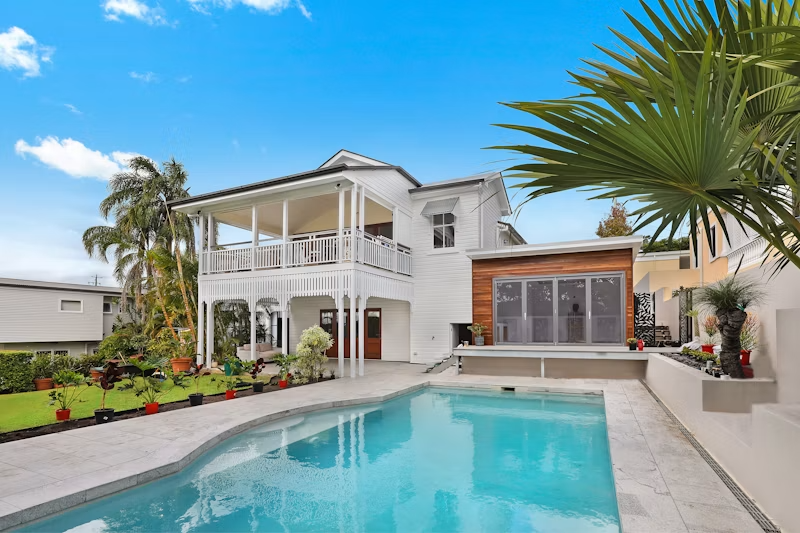
Compre casa, apartamento, terreno, salas comerciais ou realize sua construção e reforma em São Paulo com planejamento e sem juros.
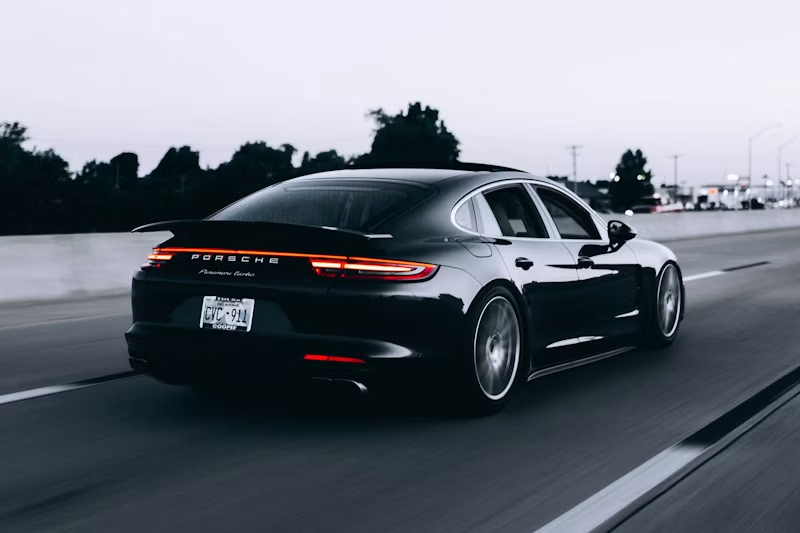
Carro novo ou seminovo comprado à vista com a carta de crédito, em São Paulo ou na região.
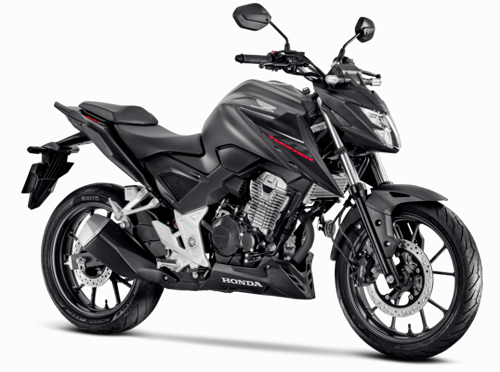
Ideal para transporte profissional, entregas, mobilidade urbana ou lazer. Conquiste sua moto nova com parcelas acessíveis.
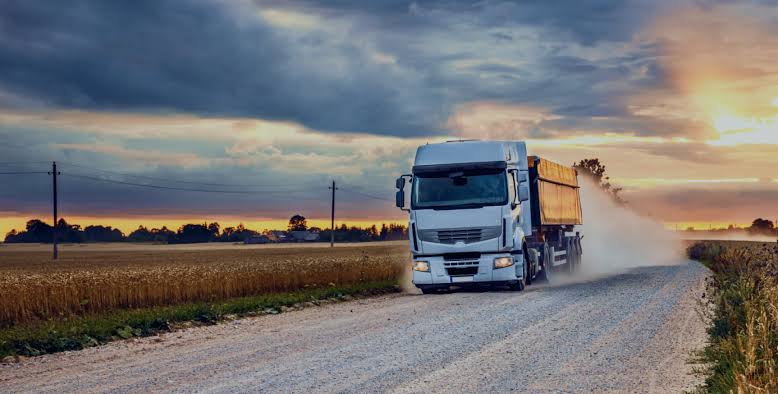
Renove a frota ou o maquinário rural com carta de crédito e sem juros.
"Fechei meu consórcio imobiliário em 15 minutos pelo WhatsApp. Atendimento consultivo de verdade, sem enrolação."
"Consegui usar meu FGTS no lance e antecipei a contemplação. Comprei o carro que queria pagando muito menos."
"Sou produtor rural em São Paulo e precisava renovar o maquinário. O consultor entendeu minha realidade e montou um plano sob medida."
Existem duas formas de ser contemplado: por sorteio (mensal) ou por lance (você oferta um valor extra para antecipar).
Quando usar
Você já sabe exatamente quanto pode ofertar.
Como funciona
O valor é escolhido por você; vence quem ofertar mais, conforme as regras do grupo.
Exemplo prático
Carta de R$ 200.000 — você oferta R$ 40.000 (20%).
Quando usar
Você prefere regras claras.
Como funciona
A administradora define previamente um percentual. Todos que aceitarem concorrem entre si.
Exemplo prático
Lance fixo de 25% da carta.
Quando usar
Você não tem dinheiro extra agora.
Como funciona
Parte da carta vira lance, e o valor sai do crédito que você recebe.
Exemplo prático
Carta de R$ 200.000 + 30% embutido = R$ 140.000 líquidos.
Quando usar
Você tem saldo de FGTS parado.
Como funciona
No consórcio de imóvel em São Paulo, o saldo do FGTS pode virar lance, completar a carta ou abater parcelas.
Exemplo prático
FGTS de R$ 15.000 usado como parte do lance.
Quando usar
Você tem uma reserva para combinar.
Como funciona
Combina recursos próprios com crédito embutido. Aumenta as chances de contemplação.
Exemplo prático
R$ 10.000 + 20% embutido = oferta total de 25%.
Quando usar
Você já foi contemplado.
Como funciona
Depois de contemplado, você decide se diminui o prazo ou a parcela.
Exemplo prático
Quitar em 80 meses em vez de 120.
Fale com nosso consultor especialista e descubra a melhor estratégia para o seu objetivo.
Análise de Lances GrátisO consórcio em São Paulo possui duas formas de contemplação: sorteio e lance. Sorteios ocorrem em assembleias mensais onde todos concorrem por igual. Já no lance, você oferta um valor extra para antecipar.
Sim! Consorciados de São Paulo podem usar o saldo do FGTS em três situações: (1) para dar lances, (2) para complementar a carta ou (3) para amortizar parcelas.
Sim! Atendemos toda a cidade de São Paulo, zona urbana e rural, e também cidades próximas como São Caetano do Sul, Guarulhos e Diadema.
Depende do grupo. O sorteio é mensal, e ofertar lance ajuda a antecipar.
Geralmente: RG e CPF (ou CNH), comprovante de residência e comprovante de renda. Para empresas, também CNPJ e contrato social.
Em muitos casos, sim. Como o consórcio não é empréstimo, a análise é mais flexível que a de financiamentos.
Fale agora com um consultor especialista. Resposta em até 5 minutos.
Falar com EspecialistaSeg. a Sex. 08h-18h · Sáb. 09h-12h